毎月の給与明細を見て「手取りがこれだけしか増えていない、いやむしろ減っている」と絶望的な気持ちになったことはないでしょうか。2026年を迎えた今、物価高やエネルギー価格の高騰が続く一方で、私たちの給料から天引きされる「社会保険料」の負担感はかつてないほど高まっています。
「社会保険料が高すぎる」という悲鳴のような声が日本中で上がる背景には、単なる個人の負担増だけでなく、医療や年金制度を取り巻く構造的な変化、そして相次ぐ制度改定が深く関係しています。なぜこれほどまでに負担が増え続けるのか、その仕組みと最新の動向を紐解きながら、私たちが自分自身の生活防衛として今すぐ取れる実践的な対策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料が高すぎる背景には、少子高齢化に伴う医療・年金・介護給付費の急増と、度重なる保険料率の引き上げがある。
- 要点2:健康保険料、厚生年金保険料、介護保険料の負担増に加え、標準報酬月額の上限引き上げなどが実質的な手取り減少に直結している。
- 要点3:手取りを増やすためには、年収の壁対策、iDeCoやNISAを活用した税制優遇、副業や控除の正しい見直しが極めて有効である。
なぜ毎月の負担が増えるのか?社会保険料高すぎる構造的背景
給与明細の控除欄を見るたびに、「一体なぜこんなに引かれるのか」と疑問を抱くビジネスパーソンは後を絶ちません。会社員や公務員の場合、社会保険料は労使折半(企業と従業員が半分ずつ負担)されているため、給与から天引きされている金額はあくまで「半分」にすぎません。しかし、実際に納められている総額を考えると、その重みは決して無視できるものではありません。
この負担が年々増大している最大の要因は、言うまでもなく日本が直面している少子高齢化の急速な進行です。現役世代の人口が減少する一方で、医療や福祉を支える高齢者層は増加の一途をたどっています。結果として、保険料収入が減る一方で給付費が膨らみ、構造的な財源不足を補うために料率の改定や適用拡大が繰り返されてきました。これが、私たちが「手取りが減った」と痛感する根本的な原因となっています。
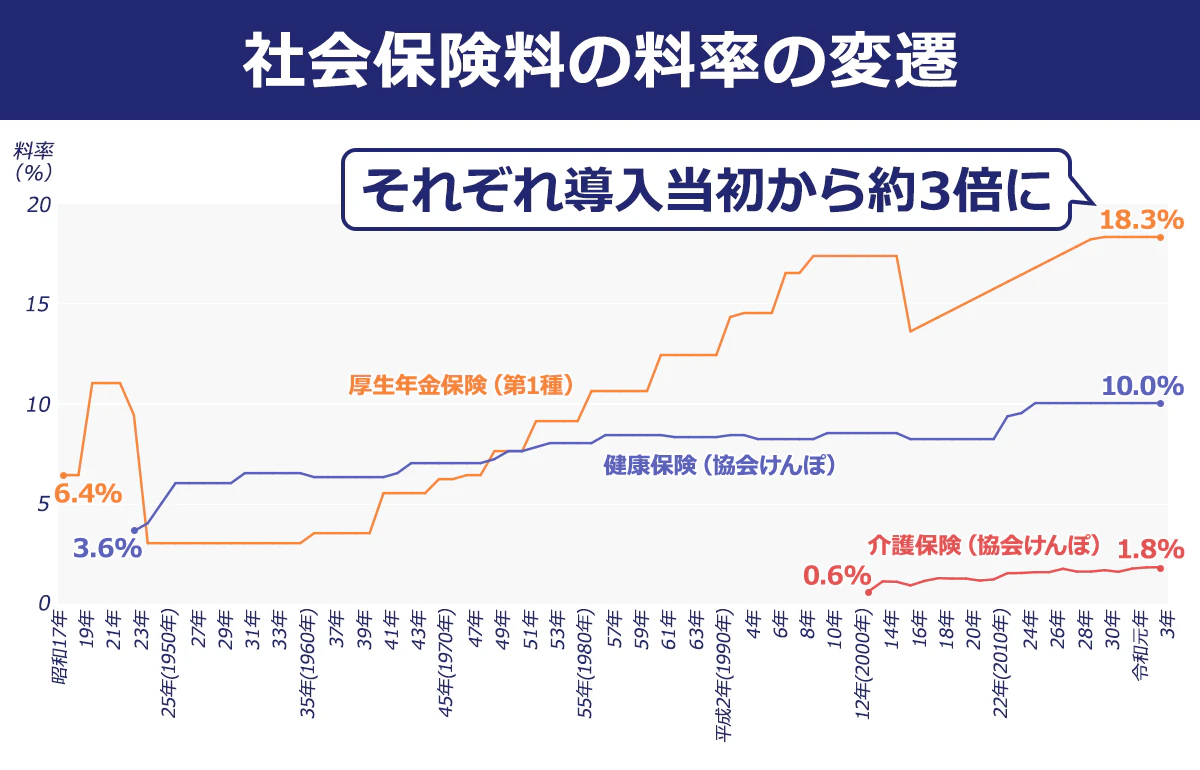
健康保険・厚生年金・介護保険の負担増と制度変更の仕組み
社会保険料を構成する主な要素は、健康保険料、厚生年金保険料、そして40歳以上が義務付けられる介護保険料です。それぞれの制度において、近年どのような負担増が生じているのでしょうか。公式発表や労務管理の動向によると、保険料率は都道府県ごとの医療費水準や健康保険組合の財政状況に応じて見直されており、多くの組合で上限ギリギリの料率が維持されています。
また、厚生年金についても将来の給付水準を維持するためのマクロ経済スライドによる調整や、適用拡大が進められてきました。さらに、40歳から徴収が始まる介護保険料は、介護を必要とする高齢者の増加に伴い、第一号被保険者(65歳以上)の基準額だけでなく、第二号被保険者(40歳〜64歳)が負担する医療保険分と合わせた徴収額も右肩上がりに上昇しています。こうした複合的な要因が、現役世代の可処分所得をじわじわと圧迫し続けているのです。
【比較表】主要な社会保険料の仕組みと近年の動向
私たちが毎月支払っている社会保険料の主な項目と、その特徴、負担増の背景について下表に整理しました。それぞれの役割を正しく理解することが、見直しの第一歩となります。
| 社会保険料の項目 | 主な対象者・条件 | 近年の動向と負担の背景 |
|---|---|---|
| 健康保険料(医療保険) | すべての会社員・公務員、および条件を満たすパート・アルバイト | 医療高度化や高齢化による医療費増大に伴い、協会けんぽや各組合で料率の引き上げが相次ぐ。 |
| 厚生年金保険料 | 会社員・公務員(短時間労働者への適用拡大が進行中) | 少子高齢化による受給世代の増加に対応するため、標準報酬月額の上限引き上げや保険料率の維持・調整が継続。 |
| 介護保険料 | 40歳以上のすべての加入者(40歳未満は医療保険分と一括徴収) | 介護サービスの需要増大に伴い、徴収額が段階的に上昇。負担感の大きさが社会問題化している。 |
「手取りが減る」を加速させる「年収の壁」と制度の罠
社会保険料の負担増に加えて、多くの働く人々を悩ませているのがいわゆる「年収の壁」です。パートやアルバイト、あるいはフリーランスや副業を持つ人々にとって、一定の収入を超えると突然社会保険の加入義務が生じたり、配偶者の扶養から外れたりするボーダーラインが存在します。
例えば、短時間労働者に対する社会保険の適用拡大が進む中、これまで扶養内で働いていた人が一定の時間を超えて働くと、手取り額が一時的に大きく減少する「逆転現象」が起きることがあります。国や自治体ではこうした「年収の壁・支援強化パケージ」などを通じて、キャリアの抑制を防ぐための対策や企業への助成を行っていますが、現場の労働者にとっては依然として複雑で、働き方を迷わせる要因となっています。
企業負担の増大と私たちの給与・雇用への影響
社会保険料の高騰は、従業員個人の手取りが減るという問題に留まりません。冒頭でも触れた通り、社会保険料は企業側も半分を負担(労使折半)しています。そのため、保険料率が引き上げられたり、適用範囲がパートやアルバイトにまで拡大したりすると、企業の雇用コスト、すなわち人件費の負担が劇的に重くなります。
専門家の分析や企業の労務データによると、この企業側の負担増が、ベースアップや賃上げの原資を圧迫する隠れた要因になっているケースも少なくありません。「社員の給料を上げたいが、社会保険料の会社負担分が重すぎて積極的な昇給に踏み切れない」という経営側のジレンマが、結果として日本全体の賃金上昇の足かせになっているという構造的な課題も指摘されています。
手取りを増やすために今すぐできる実践的な対策と見直しポイント
制度や社会構造の大きなうねりを個人の力だけで変えることは困難ですが、自分の手元に残るお金(可処分所得)を最大化するための「防衛策」を講じることは十分に可能です。ここでは、今日から実践できる具体的な見直しポイントを整理します。
第一に、所得控除を最大限に活用することです。医療費控除や、故郷を応援しながら税負担を軽減できるふるさと納税は基本中の基本です。さらに、将来への備えと節税を同時に叶える「iDeCo(個人型確定拠出年金)」や「新NISA」を活用した資産形成は、所得税や住民税の負担を抑える上で非常に有効な選択肢となります。iDeCoの掛け金は全額が所得控除の対象となるため、社会保険料や税金が高すぎると感じる人にとって、合法的に課税所得を圧縮する強力なツールとなります。
第二に、自身の勤務形態や雇用契約の見直しです。もしパートタイムで勤務時間を調整している場合、思い切って働き方を切り替え、社会保険に加入してでも総労働時間を増やして収入のパイ自体を大きくする方が、長期的なキャリアや将来の受給年金額も含めて有利になるケースがあります。目先の「手取りの減少」だけに囚われず、総合的なライフプランを見据えた判断が求められます。
【社会保険料高すぎる】に関するよくある質問(FAQ)
Q1:パートやアルバイトでも社会保険に加入しなければならないのですか?
A1:勤務先の企業規模や週の所定労働時間、賃金月額などの条件(従業員数51人以上の企業など)に該当する場合、パートやアルバイトであっても社会保険への加入が義務付けられます。制度の適用拡大は段階的に進められています。
Q2:社会保険料を下げるために、個人でできることはありますか?
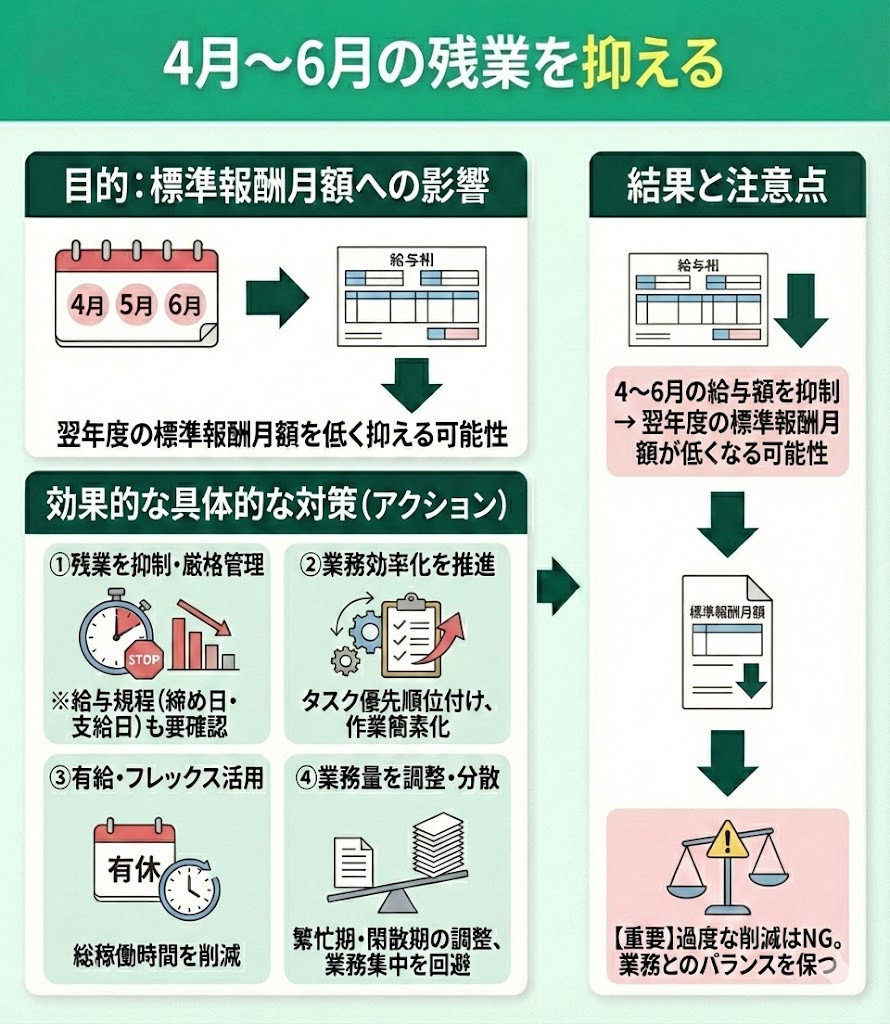
A2:社会保険料そのものの料率を引き下げることはできませんが、標準報酬月額の算定期間(毎年4月〜6月の給与平均)の残業時間を調整してコントロールすることや、iDeCoなどの所得控除を活用して所得税・住民税を軽減する間接的な対策があります。
Q3:将来、私たちがもらえる年金や医療の給付はどうなるのでしょうか?
A3:少子高齢化に伴い給付水準の調整(マクロ経済スライドなど)が行われており、実質的な目減りは避けられないと言われています。だからこそ、国頼みではなく、NISAやiDeCoなどを活用した自助努力による資産形成の重要性が一層高まっています。
まとめ:今後の動向と失敗しないための判断基準
「社会保険料高すぎる」という悩みは、単なる一時的な不満ではなく、日本の社会保障制度が直面している大転換期を映し出す鏡と言えます。少子高齢化が続く以上、直ちに劇的な負担軽減が訪れることは現実的ではありません。だからこそ、私たちは感情的に嘆くだけではなく、正確な制度の仕組みを理解し、主体的に対策を講じることが必要です。
失敗しないための判断基準として大切なのは、「目先の控除額の大きさ」だけに目を奪われず、「長期的な手取りの最大化」や「将来の受給権・資産形成」まで視野に入れたライフプランを描くことです。制度変更の波にしなやかに対応しながら、自分と家族の生活を守るための賢い選択を積み重ねていきましょう。 (出典: 社会 保険 料 高 すぎる(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
